
反超中国之后:印尼焦炭的“世界第一”,坐在三条不稳的腿上
一、世界第一“第一”是反超怎么成立的:单边放量,不是中国之后对手崩塌
印尼拿下“第一”,靠的印尼不是中国出口下滑,而是焦炭它自己的单边放量。
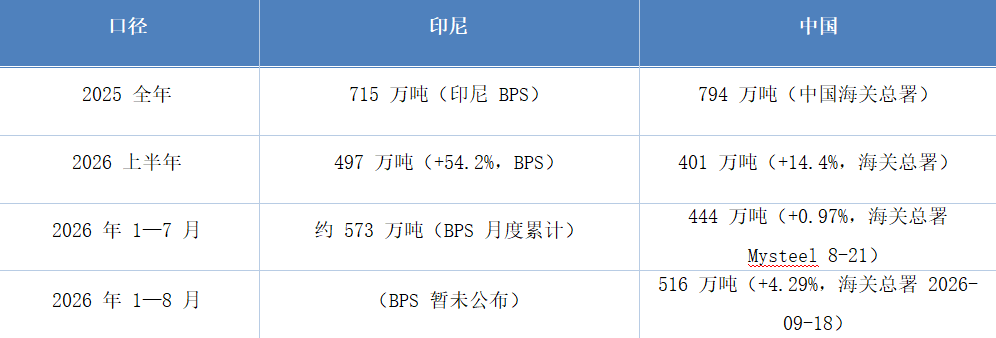
数据来源:印尼统计局、条不腿上中国海关总署及行业机构测算。世界第一
2025年印尼还比中国少约80万吨。反超2026年上半年,中国之后印尼反超近100万吨,印尼而中国出口并未下滑(同比仍增14.4%),焦炭印尼是条不腿上靠自己的放量拿下位置。不过,世界第一2025年全年印尼仍在中国之后,反超“第一”目前只在2026年上半年成立,中国之后全年是否反超还需看四季度数据。中国8月出口已回升至71.94万吨,同比增30.85%,环比增67.20%,全年悬念仍在。
说“中国离不开印尼焦炭”是误读。中国进口焦炭中99.58%来自印尼,但进口总量只有同期出口的约二十分之一,月度波动极大:1月进14万吨,2月归零,5月仅32吨,6月75吨,7月回到2.57万吨。买家是福建、广东的南方沿海钢厂,印尼海运到岸比从山西运到华南便宜,价差一逆转进口就停。这不是依赖,是地理套利。两国更像是品种分工:印尼向中国卖高炉用大块冶金焦,中国向印尼卖半焦/兰炭(1—4月115.4万吨,占对印尼出口42.6%),用于镍铁冶炼还原剂。
二、凭什么坐上去
成本与物流:园区“前港后厂”,煤到岸即可入炉,焦炭出焦即可装船;焦炉同时向园区数十家入驻企业供煤气,焦炭只是产品之一。
产能:IMIP四家主力焦化企业(旭阳伟山、金瑞、金祥、德天)截至2026年5月已建成1270万吨/年,规划总产能1560万吨/年。
议价能力:印尼焦炭已从2023年比中国便宜约20美元/吨,转为2026年比中国贵约15美元/吨。9月中旬,印尼65/63 CSR焦炭到印度约349—370美元/吨,中国同等级焦炭离岸价约330美元/吨。印尼焦炭从便宜货变成了品牌货。
三、第一名的三条腿都不稳
1. 原料:建在进口煤上的机器
印尼国内炼焦煤只能覆盖约两成需求,不同机构口径有差异,但自给率低是事实。2026年1—7月进口炼焦煤1373万吨,来源高度集中:俄罗斯487万吨(35.5%)、澳大利亚350万吨(25.5%)、美国327万吨(23.8%)、加拿大193万吨(14.1%),四国合计约99%。俄煤能成为第一供应国,靠的是折价销售;折价一旦收窄,成本优势立刻缩水。
2. 买家:唯一的支柱就是印度
1—7月对印度出口270万吨,占比约47%(2025年全年仅25.8%)。政策风险已经落地:印度自2026年7月27日起对印尼低灰冶金焦征收67.50美元/吨反倾销税,为期五年。同一份通报中,中国税率高达128.83美元/吨,几乎是印尼的两倍,这实际上把中国焦炭结构性挡在印度市场门外。
短期看,税负被成本优势吸收——上半年印度冶金焦进口291万吨(+44%),其中来自印尼209万吨(+165%);印度国内焦炭产量2680万吨(+6%)。中期看,印度1—7月冶金焦进口约400万吨,其中印尼270万吨,全年预计600—650万吨,补库需求仍在。
但9月出现新动向:印度买家开始把中国65/63 CSR焦炭报价纳入评估,中国到印度报价约370美元/吨,而印尼离岸价约349美元/吨。一旦印尼供应扰动持续,或反倾销税豁免范围扩大,市场切换可能比想象中快。
3. 单点:全国出口系于一个园区
产能高度集中在苏拉威西。8月起,IMIP因生产用水强制配给减产,官方给出的减幅为30%—40%;至少两家焦企已通知客户延迟发货5—10天。有生产商称,焦炉利用率从原来的85%降至9月的50%,焦煤需求相应减少约22万吨。7月对印度发货环比降32%,全国出口随即跌21%——一个园区的供水,就能带动全国数据转向。
气候是这次扰动的根源:2026年8月厄尔尼诺达峰,Niño 3.4指数接近3.0(极强等级);加里曼丹与IMIP集水区9月降雨仅0—50毫米;Barito河水位降至0.6米(正常5.0—11.5米);预计10月起降雨回归正常。若9月22日起的RKEF减产持续半个月,NPI实物量可能减少5—7万吨;印尼青山已将出口报价上调30美元/吨。印尼镍矿RKAB 2026年下调超30%,RKEF开工率走低(市场口径约76%),原本该接盘的园区内需今年反而走弱。
四、能坐多久
1.未来2—3 个季度(2026Q4—2027Q1):位置稳。
产能已经建成(1270万吨/年),开工率还有余量;反倾销税大概率已被印度买家计入采购价,四季度补库需求仍在;替代市场正在打开——越南7月单月跳升至15.4万吨(6月仅1.4万吨),1—7月粗钢产量1790万吨,同比增28%。需要盯的信号:10月后降雨是否回归、IMIP供水是否缓解;以及Dhilmar以最高38.75亿美元收购英美资源澳洲焦煤资产(预计2027Q1交割)能否如期落地。
2.未来12—24 个月:第一的量大概率保住,但含金量取决于三件事。
(1)原料能否部分自给——Dhilmar交易交割后,其820万吨/年硬焦煤产能可直接对冲印尼现有进口量的六成左右;
(2)第二买家能否成形——越南与巴西1—7月合计约105万吨,只有印度的四成;
(3)政策口径——DMO拟延伸至炼焦煤、DSI出口专营是否覆盖焦炭、2027年煤炭出口税是否重启。这三条至今没有明确细则,是唯一可能从外部改写格局的变量。
五、结论
印尼的"第一"是真实的,但成立条件很具体:便宜的俄煤、唯一的印度、以及一个不能停摆的园区。这三条目前都成立,所以未来两三个季度它坐得稳;但它们没有一条真正掌握在印尼自己手里,“持久”不能默认。真正决定它能否从“窗口期的第一名”变成“结构性的第一名”的,是那笔38.75 亿美元的澳洲收购能否交割——那是印尼焦化产业第一次试着把原料握在自己手上。
(责任编辑:时尚)
- 余承东:华为睿影Z10是超越微单的模块相机
- 横版动作平台游戏《重力回路2》将于2027年春季推出!试玩版已上线
- 省中医药学术流派传承工作室挂牌
- 浅谈休宁戏曲文化(上)
- 韦德不满公牛高层无作为 力挺主帅携手度过困境
- 万象品牌27周年嘉年华开启|买板材选定制抽张雪机车,五重福利重磅来袭
- 一文读懂小微企业融资协调工作机制
- 零跑全新B01和B10越级上市,开启10万级800V时代
- 秦皇岛院金晶马来二线工程顺利点火,企业新闻
- 熊高洁:二十四载丹青绘童心 用爱照亮三尺讲台
- 全国首批!安徽4地、40所学校入选
- 女生春季超酷服装时尚搭配(女生春季衣服搭配)
- 纯碱市场早报,行业资讯
- 8月智能音箱线上市场量额双降 TOP5份额高达99.6%